电商洗牌期来临:中小卖家如何突破“三无”困局?
核心观点:国内电商已从野蛮生长步入精耕细作阶段,中小卖家正面临前所未有的生存危机。过去“铺货+低价”的粗放模式正在失效,而“三无”卖家——无资金、无规模、无渠道——正成为平台洗牌的首要出局对象。这不是危言耸听,而是数据分析得出的必然趋势。
中小卖家的生存困境:数据揭示的“三无”真相
根据行业调研数据,当前跨境电商中小卖家占比超过70%,但他们的平均运营周期不足18个月。郎咸平教授在分析中指出,中小卖家的核心痛点集中体现在“三无”上:没有资金支撑广告投放和库存周转,没有规模优势压低采购成本,没有渠道资源打通多元市场。这三重缺失,使得中小卖家在竞争中天然处于劣势。
以亚马逊美国站为例,2022年头部卖家的平均广告投入占营收比高达15%,而中小卖家往往只能投入5%以下。结果显而易见:头部卖家获取了平台70%以上的流量,而中小卖家只能在剩余流量中挣扎。
平台洗牌下的市场分化:多竞争、多平台、多市场的困境
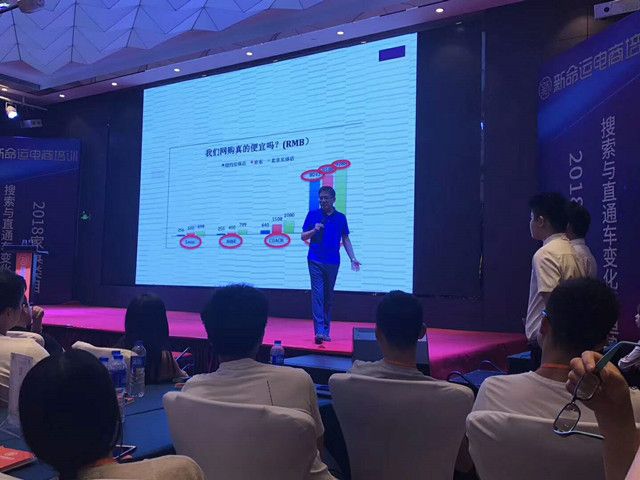
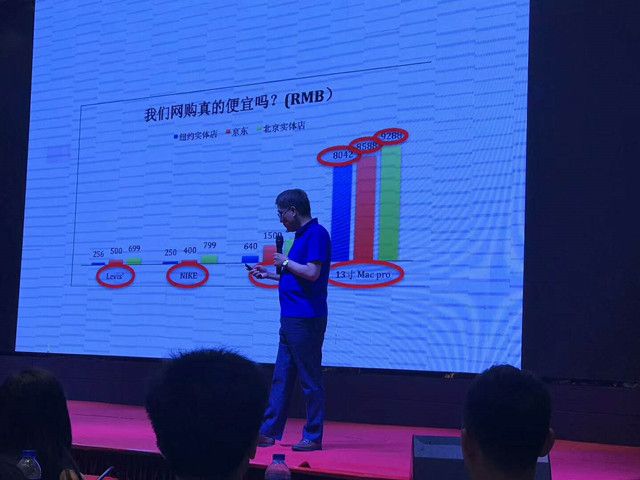
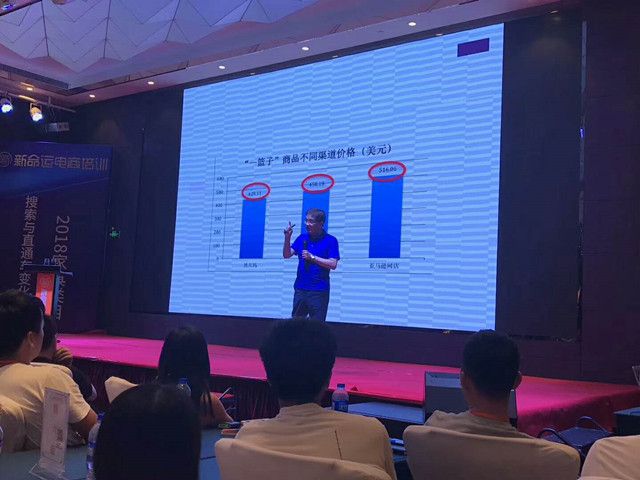
郎咸平教授将当前跨境电商市场环境概括为“三个多”:多竞争、多平台、多市场。
从数据看,亚马逊、eBay、速卖通等国际平台,加上法国CD等本土平台,全球电商平台数量已超过200个。而卖家数量更是以每年20%的速度增长。在这种“多竞争”格局下,中小卖家面临的选择困境是:资源有限,无法同时布局多个平台,单点突破又容易被巨头碾压。
更致命的是,各大平台正在加速“洗牌”。亚马逊2023年清退了超过30万违规卖家,其中90%以上是中小卖家。平台的逻辑很明确:淘汰“三无”卖家,留下优质品牌。这意味着,过去那种“注册账号、上传几款产品、坐等订单”的日子已经一去不复返。
过去模式的失效:四类策略的致命缺陷
郎咸平教授总结出中小卖家曾用的四种典型运营模式,但数据分析表明,这些模式正在全面失效:
- •
大量铺货做杂货:SKU数量超过1000的杂货铺卖家,平均转化率仅为1.2%,远低于品牌卖家的4.5%。盲目铺货只会增加库存成本和退货率。
- •
铤而走险卖仿品:2022年,全球电商平台共下架了超过1亿件侵权商品。一旦账号被封,资金冻结,中小卖家往往血本无归。
- •
多店铺增加销售:同一平台开设多个店铺,不仅增加管理成本,还容易触发平台的风控机制。数据显示,多店铺卖家的平均存活周期比单店铺卖家短30%。
- •
不断开发新平台:盲目开拓新平台,导致运营精力分散。真正能在一个平台做深做透的中小卖家,成功率反而高出2倍。
未来3-5年的出路:从“三无”到“三有”的转型
基于以上分析,郎咸平教授认为,中小卖家的出路不是继续在“三无”的泥潭中挣扎,而是主动转型为“三有”卖家:有品牌、有数据、有体系。
有品牌:即使是小卖家,也要建立品牌意识。数据显示,拥有品牌备案的卖家,平均客单价高出30%,复购率高出50%。平台也在向品牌卖家倾斜流量,亚马逊的“品牌分析”工具就是明证。
有数据:放弃“直觉式”运营,转向“数据驱动”。中小卖家至少要学会利用平台数据工具(如亚马逊的ABA数据)分析用户行为、优化关键词和广告投放。数据显示,数据驱动型卖家的广告投入产出比(ROAS)高出传统卖家的1.5倍。
有体系:不是追求大而全,而是建立小而美的运营体系。聚焦一个细分品类,深耕一个平台,打造从选品、运营到售后的一体化流程。数据显示,专注单一品类的卖家,年增长率可达35%,远高于多品类卖家的15%。
结语:洗牌不是终点,而是新起点
郎咸平教授最后强调,平台洗牌看似残酷,实则是对电商生态的净化。对中小卖家而言,这不是末日,而是重新审视自身竞争力的契机。未来3-5年,能活下来的不是“最大”的卖家,而是“最精准”的卖家。放弃幻想,拥抱数据,聚焦品牌,才是突破“三无”困局的唯一路径。
对合作感兴趣?
联系潮星律动,获取明星商务合作方案和报价。